Deutsche Sparer bekommen 67 Milliarden Euro zu wenig Zinsen
Grund: Private Haushalte und Unternehmen bekommen für ihr Geld oft deutlich weniger Zinsen als möglich sind. Das hat die Geldanlage-Plattform growney anhand von aktuellen Bundesbank-Daten ermittelt.
Hoher Zinsverlust durch Geld auf Giro- und Tagesgeldkonten
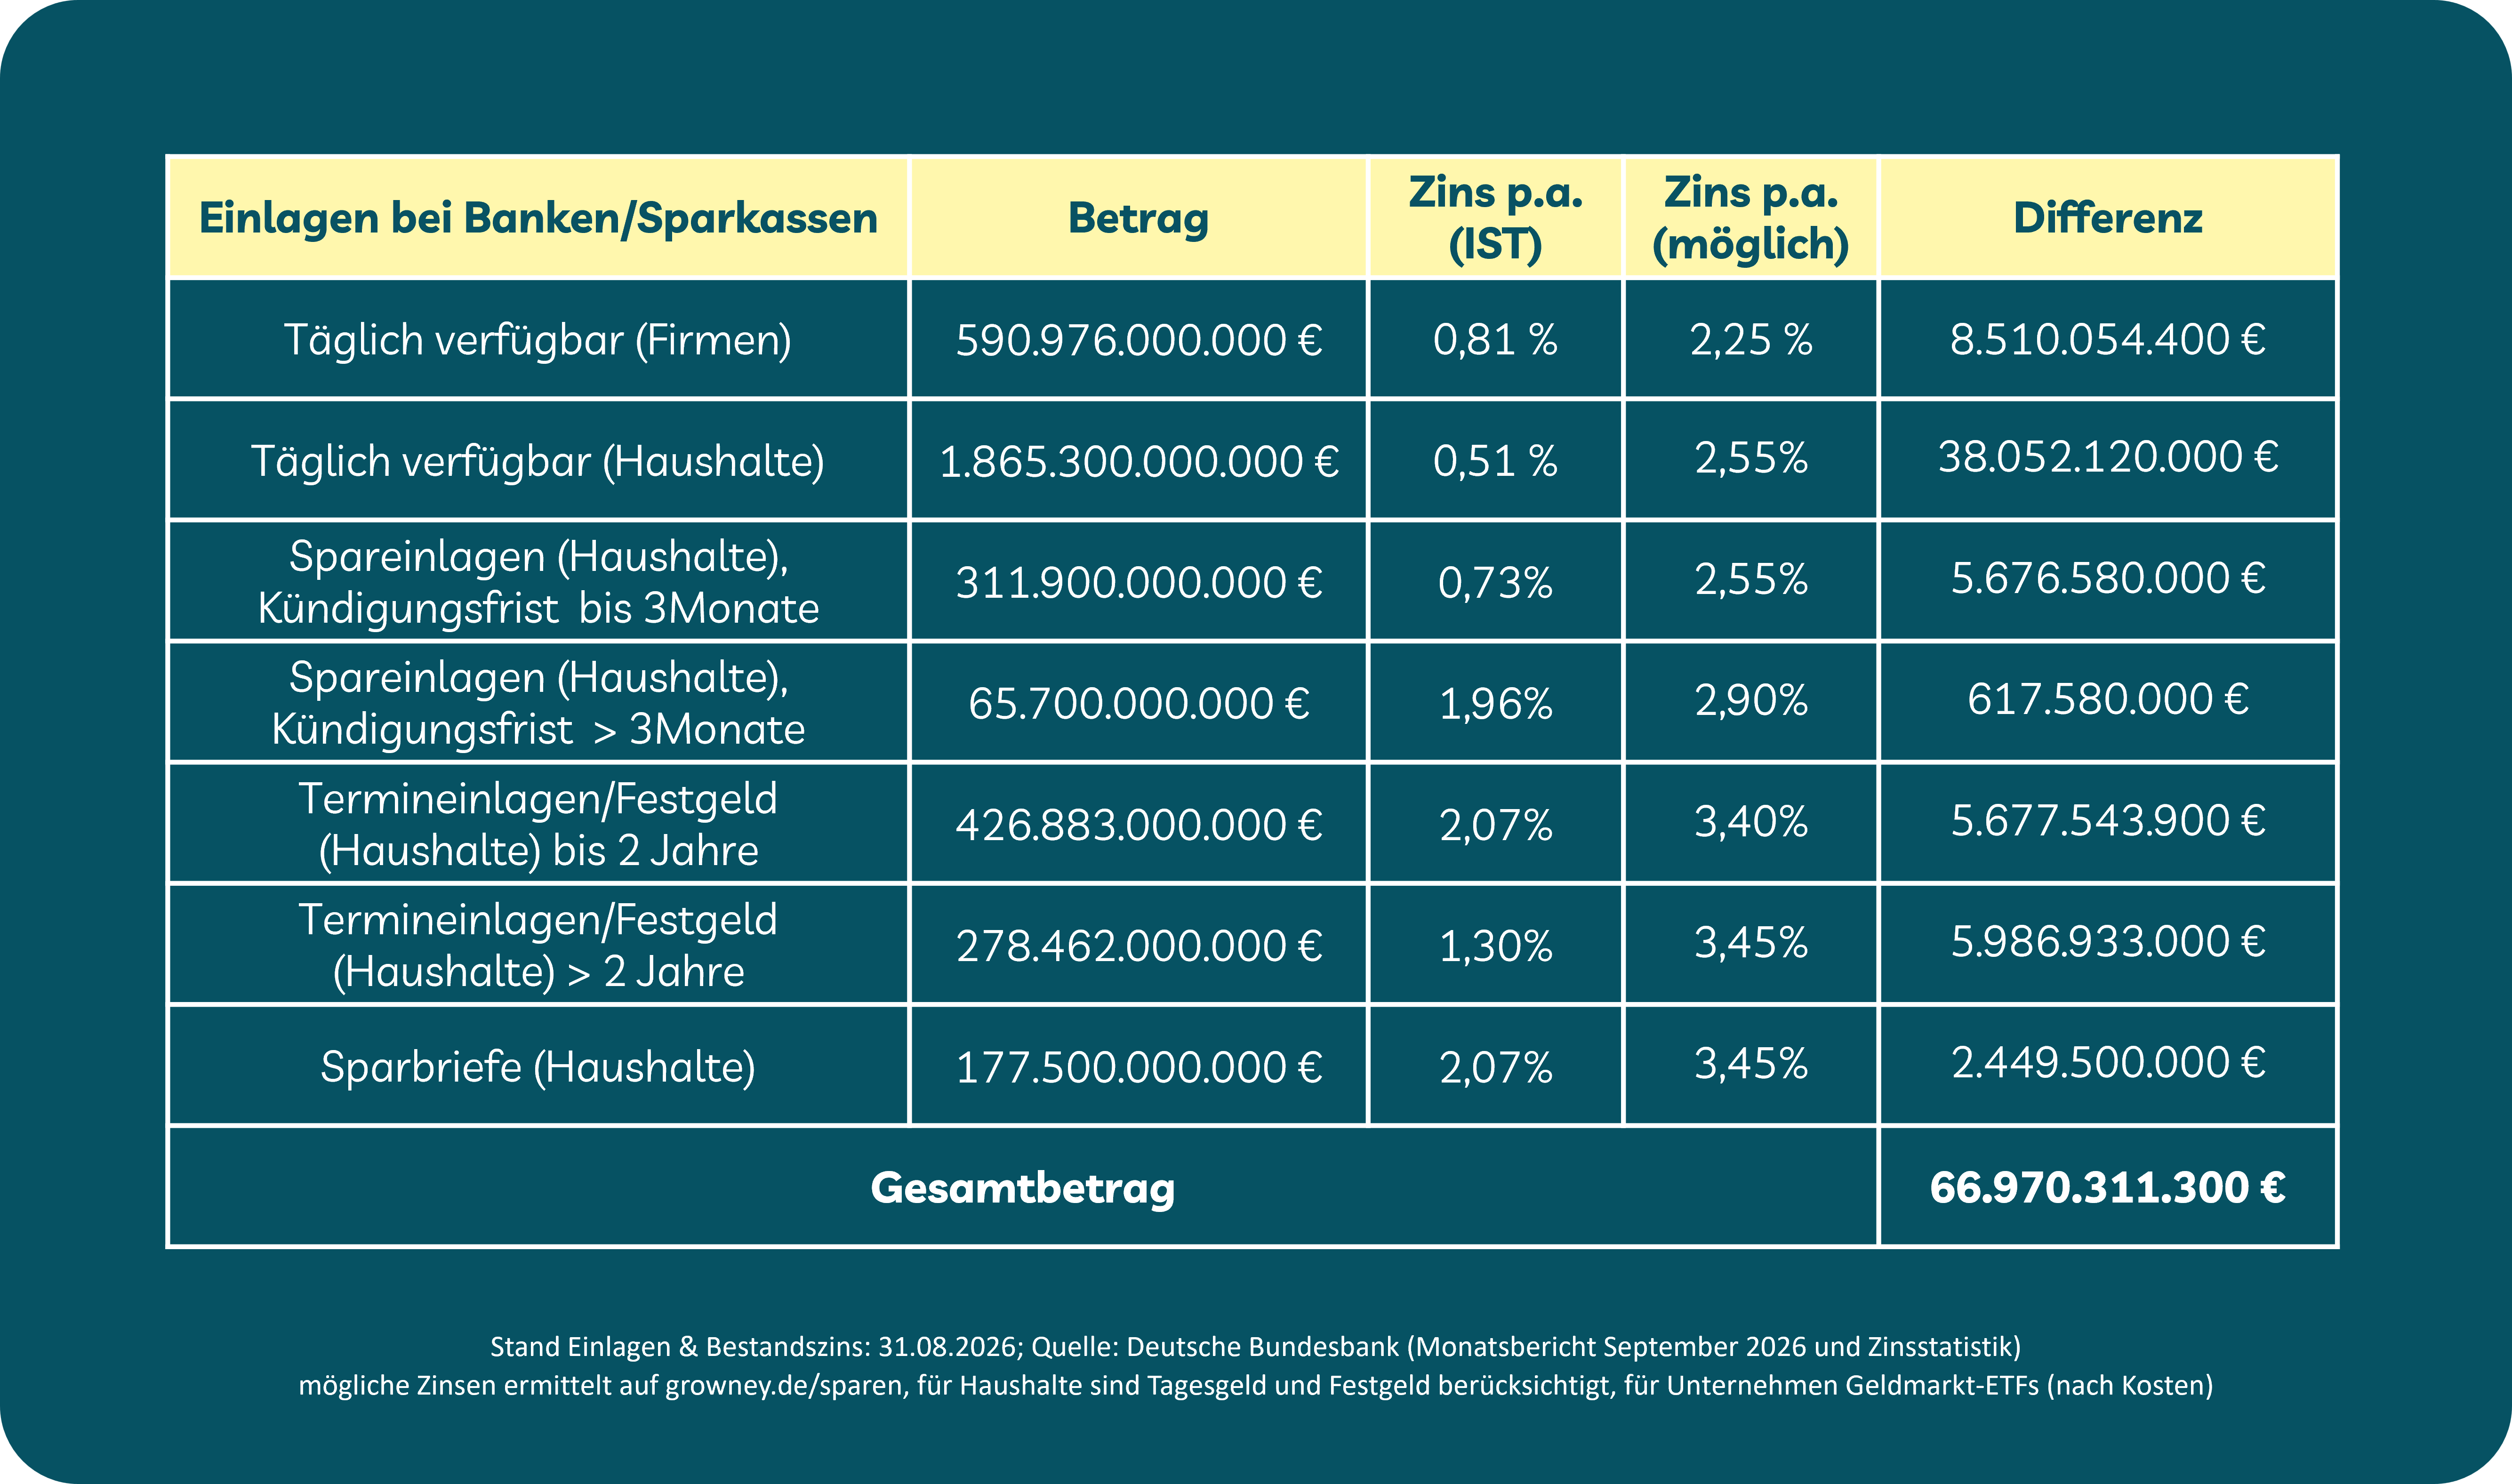
Größter Faktor für den Zinsverlust sind Tagesgeld und Girokonten, sogenannte „Sichteinlagen“, bei denen das Geld täglich verfügbar ist. 1,865 Billionen Euro „parken“ private Haushalte auf diese Art und Weise bei Banken und Sparkassen. Durchschnittlicher Zinssatz: 0,51 % im Jahr. Möglich sind laut growney-Vergleich 2,55 % für Tagesgeld.
Der auf ein Jahr hochgerechnete Zinsverlust beträgt dadurch rund 38 Milliarden Euro.
Zu wenig Zinsen für Unternehmen
Für Unternehmen kommt ein Zinsverlust von rund 8,5 Milliarden Euro dazu. Ihre Sichteinlagen machen laut Bundesbank 0,591 Billionen Euro aus, angelegt zum durchschnittlichen Zinssatz von 0,81 % pro Jahr. Mit risikoarmen Geldmarkt-ETFs sind aktuell 2,25 % p.a. (nach Kosten) möglich.
Tagesgeldangebote für Unternehmen sind selten. Gleichzeitig übersteigt der gewünschte Anlagebetrag meist die gesetzliche Einlagensicherung von 100.000 Euro. Geldmarkt-ETFs sind hier eine attraktive Alternative. Die Absicherung als Sondervermögen gilt hier in kompletter Höhe“,
sagt growney-Geschäftsführer Thimm Blickensdorf.
Sparkonten und Festgeld
Der Effekt von zu geringen Zinsen lässt sich genauso bei Sparkonten, Termin- und Festgeldern oder Sparbriefen beobachten. Für all diese Geldanlagen ist ein höherer Zins möglich, als ihn private Haushalte laut den Daten bekommen – mit bis zu 3,4 oder 3,45 % p.a. auch deutlich mehr als bei Tagesgeld. Auf ein Jahr gesehen ergibt sich für diese Anlagen ein Zinsverlust von 20,4 Milliarden Euro.
Für Anlegerinnen und Anleger lohnt es sich definitiv, im Vergleich das optimal passende Zinsangebot zu suchen. Wichtig dabei ist, dass die gesetzliche Einlagensicherung gilt. Für alle Banken aus EU-Ländern, Island, Liechtenstein oder Norwegen gilt dies automatisch“,
so Thimm Blickensdorf von growney.
Warum Anleger die Inflation beachten sollten
Zusätzlich beachtet werden sollte bei der Geldanlage der Kaufkraftverlust durch die Inflation. Sind Zinsen geringer als die Inflationsrate, sinkt die Kaufkraft des Vermögens. Derzeit wird für das Gesamtjahr 2026 mit einer Inflationsrate von 2,7 % gerechnet. Wesentlich mehr Rendite ist mit weltweiten ETF-Portfolios möglich. Für Geld, das kurzfristig zur Verfügung stehen soll, sollten Anleger sich aber für Tagesgeld oder Geldmarkt-ETFs entscheiden.
Der Wert Ihrer Kapitalmarktanlage kann fallen oder steigen.