Investieren statt Sparen? Welche Geldanlage lohnt sich?
Oftmals wird Sparen bevorzugt, weil es eine große Sorge vor Schwankungen an der Börse gibt. Aktien sind zu gefährlich – so die Meinung. Doch selbst, wer zu einem denkbar ungünstigen Zeitpunkt an der Börse investiert, kann am Ende deutlich größeren Erfolg haben als mit „sicheren“ Zinsen für Tagesgeld oder Sparbuch.
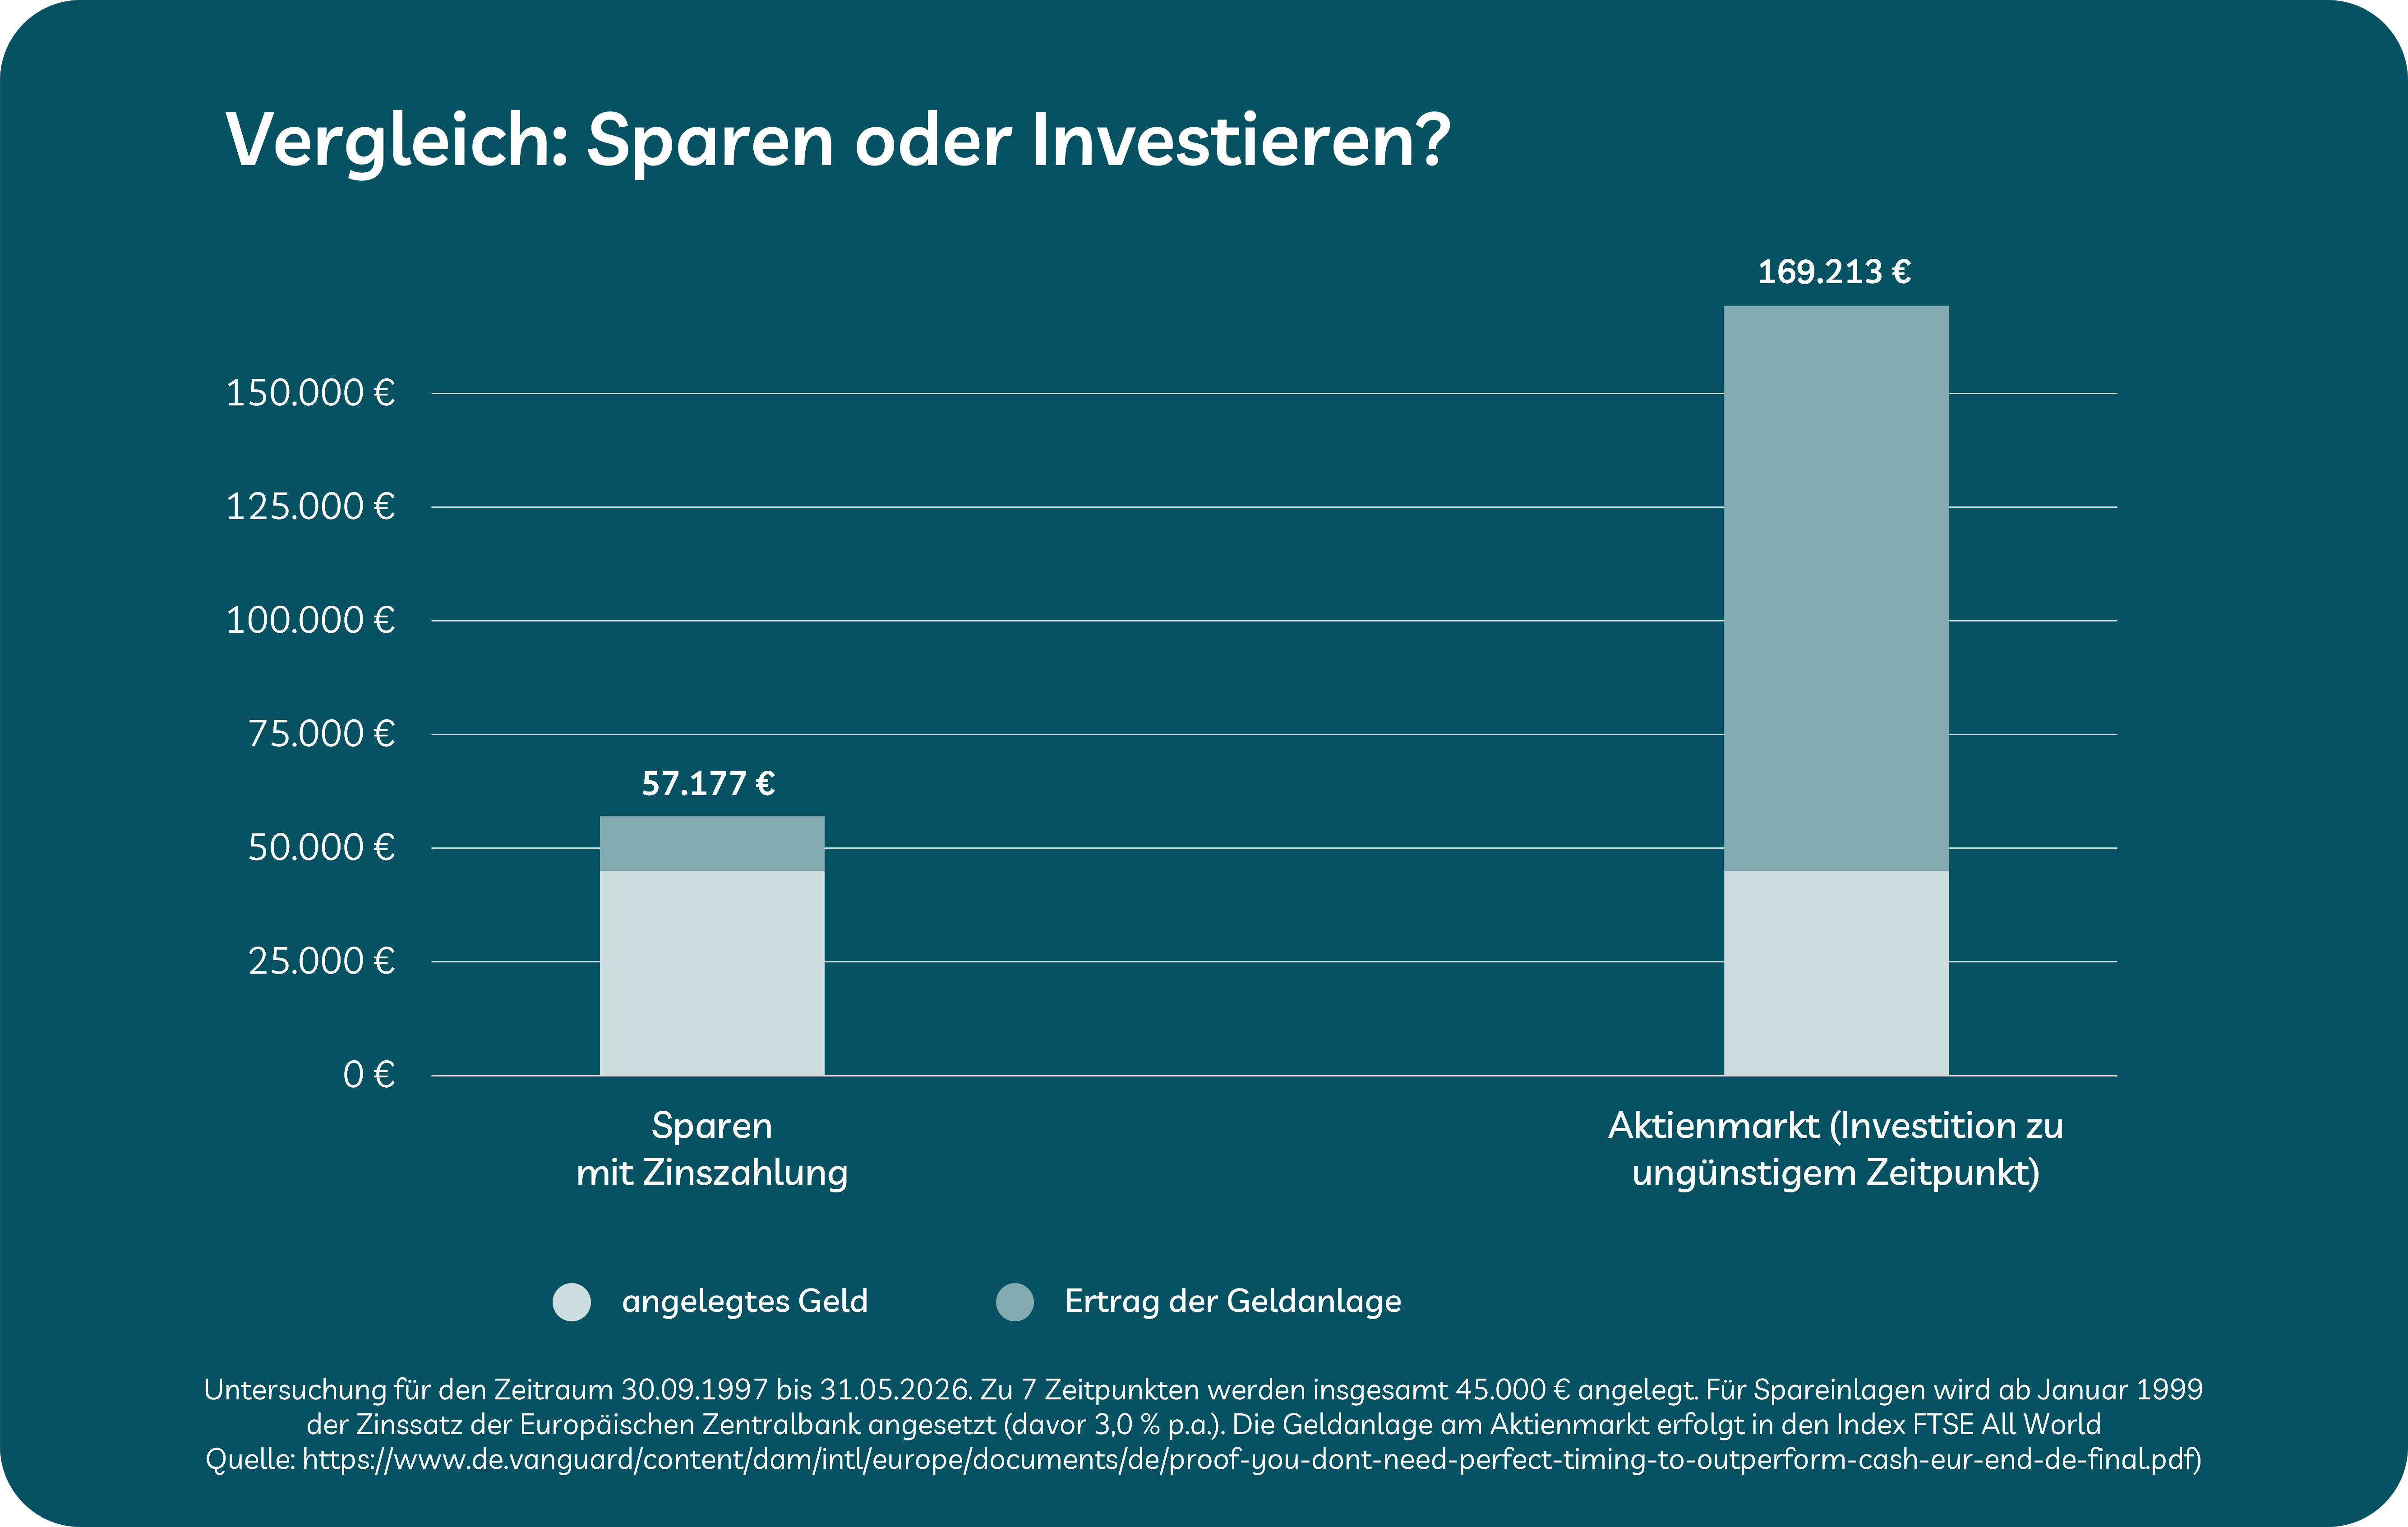
Das zeigt ein umfassender Investieren-Sparen-Vergleich des US-Fondsanbieters Vanguard. Trotz konsequenter Investition immer direkt vor einer schlechten Börsenphase ergibt sich in der langfristigen Entwicklung eine Rendite, die um rund 112.000 Euro höher ist.
Vergleich investieren-Sparen: Was passiert, wenn eine Investition zum falschen Zeitpunkt erfolgt?
Das Szenario der Untersuchung ist bewusst extrem: Ein fiktiver Anleger erwischt bei jeder Investition genau den falschen Zeitpunkt. Über rund 30 Jahre (1997 bis 2026) werden breit gestreut insgesamt 45.000 Euro in den weltweiten Aktienmarkt investiert. Und zwar immer kurz vor größeren Börseneinbrüchen.
Im Einzelnen:
- 1997/98: Direkt vor der asiatischen Finanzkrise sowie den Turbulenzen um den russischen Zahlungsausfall werden jeweils 2.500 Euro investiert.
- 2000: Kurz vor dem Platzen der Dotcom-Blase werden weitere 10.000 Euro angelegt. Auf den Technologie-Crash folgen 2001 die Terroranschläge in den USA.
- 2007: Unmittelbar vor der globalen Finanzkrise werden erneut 5.000 Euro an der Börse angelegt.
- 2019: Direkt vor dem weltweiten Corona-Crash fließen weitere 10.000 Euro in den Aktienmarkt.
- 2021: Kurz bevor der Krieg gegen die Ukraine, steigende Inflation und schnelle Zinserhöhungen die Märkte belasten, erfolgt eine weitere Anlage von 5.000 Euro
- 2024: Weitere 10.000 Euro werden investiert, bevor es als Reaktion auf die US-Zollpolitik zu erheblichen Kursschwankungen kommt.
Dabei wird breit in den weltweiten Aktienmarkt angelegt, nicht in Einzelaktien – das entspricht dem Investieren in ETFs. Und: Das Geld bleibt trotz schwacher Marktphasen einfach weiter investiert.
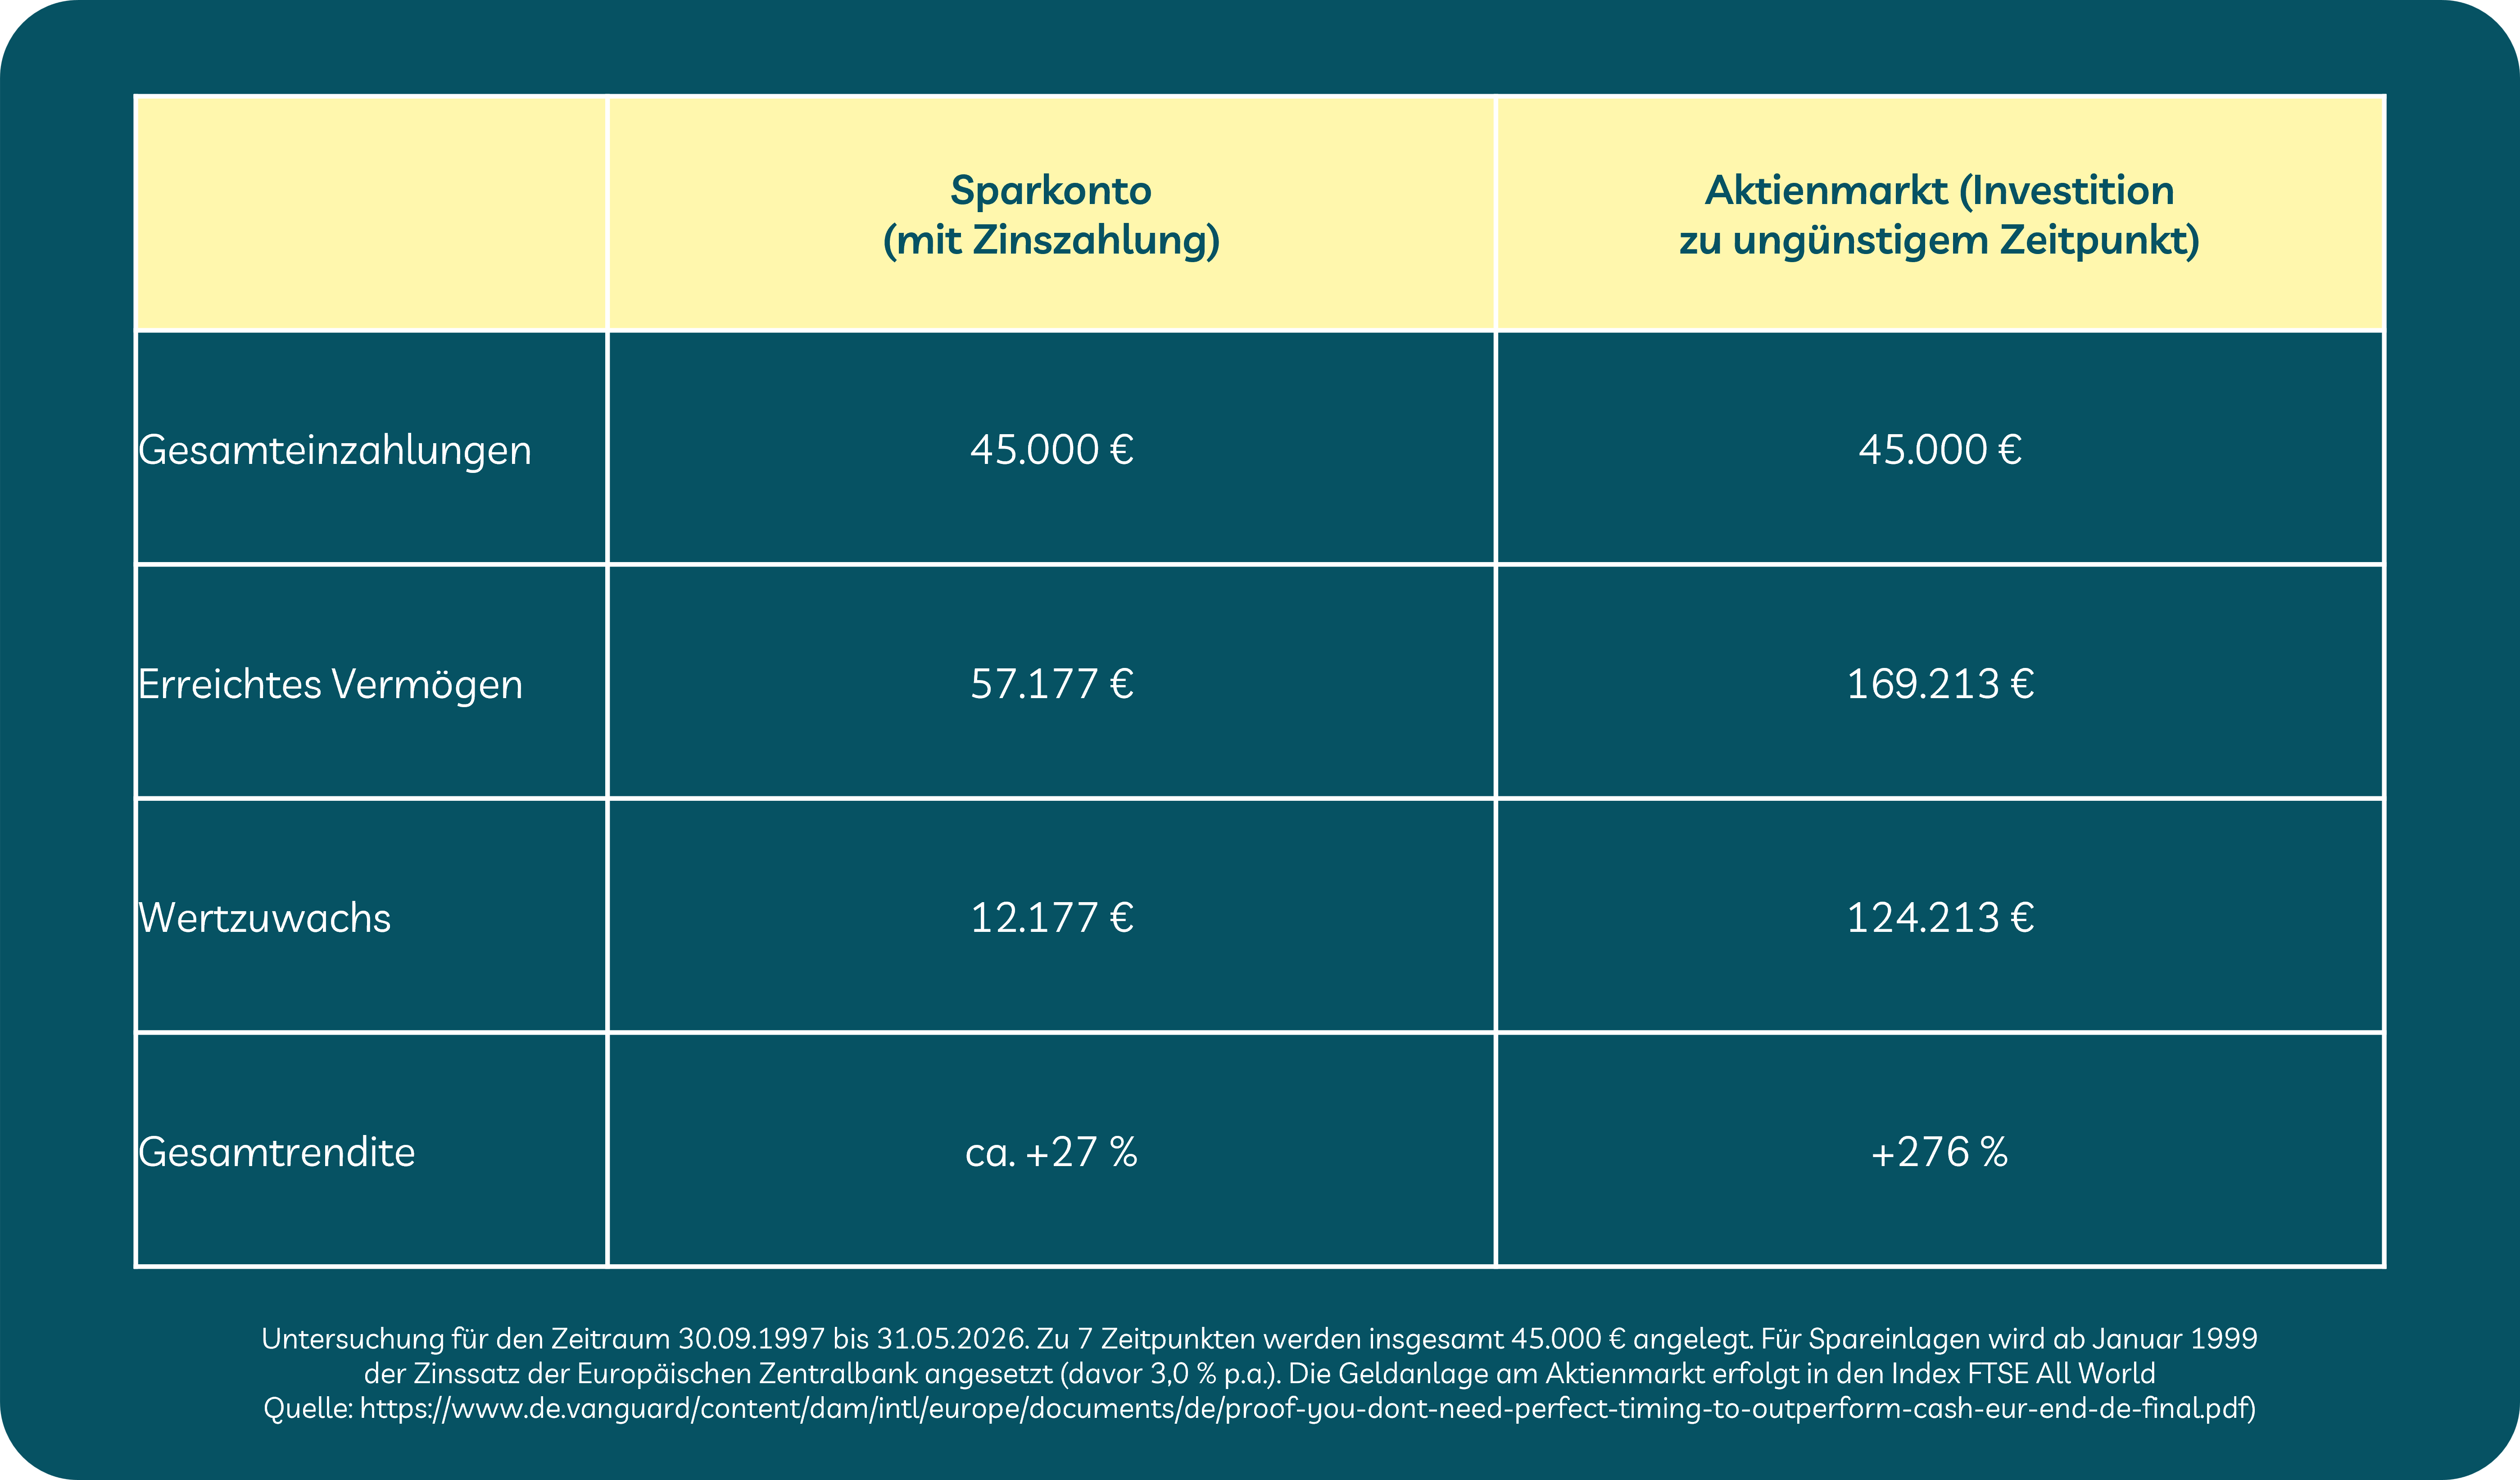
Ergebnis: 169.213 Euro statt 57.177 Euro
Das Ergebnis der Vanguard-Beispielrechnung fällt eindeutig aus.
Bis zum 31. Mai 2026 ist an der Börse aus 45.000 Euro ein Vermögen von 169.213 Euro geworden. Das entspricht einer Gesamtrendite von 276 Prozent – trotz dem jeweils schlechten Zeitpunkt, zu dem das Geld angelegt wurde.
Wie hätte sich das Geld entwickelt, wenn es stattdessen von Sparzinsen profitiert hätte, also ganz ohne Börsenturbulenzen angelegt worden wäre?
Beim Sparen mit den damals gültigen Sparzinsen (Leitzins der Europäischen Zentralbank) wären bis zum gleichen Stichtag lediglich 57.177 Euro Vermögen entstanden. Trotz Investition zu stets sehr ungünstigen Zeitpunkten hätte die Aktienanlage also ein fast dreimal so hohes Endvermögen erreicht wie mit dem Sparkonto.
Trotz Börsenkrisen: Warum Investieren mehr bringt als Sparen
Das von Vanguard berechnete Beispiel zeigt: Wer langfristig investiert, profitiert selbst dann von den Renditechancen der Aktienmärkte, wenn die einzelnen Investitionen zu einem besonders ungünstigen Zeitpunkt erfolgten. Dieses Rechenbeispiel anhand historischer Daten ist keine Garantie für die künftige Entwicklung. Aber es zeigt, wie Risikobereitschaft über die Jahre mit einer deutlich höheren Rendite an der Börse belohnt werden kann. Durch den Zinseszinseffekt entsteht in dem Beispiel so deutlich mehr Vermögen.
Umgekehrt ist der Zins für Tagesgeld oder Sparbuch zwar „sicher“, aber nur gering. Oft bewegt sich das Zinsniveau im Bereich der Inflationsrate- oder sogar darunter. Ein Vermögensaufbau ist so kaum möglich. Das vermeintliche Geld anlegen ohne Risiko – also Sparen – ist eher für Rücklagen gedacht, für die ein Kaufkraftverlust durch die Inflation vermieden werden soll.
Länger Investieren, Zeit nutzen
Bei der Frage „Welche Geldanlage lohnt sich?“ ist immer der Anlagehorizont zu beachten. Anlegerinnen und Anleger mit einem mittleren oder längeren Anlagehorizont haben so genügend Zeit, dass sich das angelegte Vermögen von Börseneinbrüchen einfach wieder erholen kann. Wie die Untersuchung eindrucksvoll zeigt, gilt das selbst, wenn stets zu ungünstigen Zeitpunkten investiert wird.
Der Nachteil: Zwischenzeitliche Börseneinbrüche sind für Anlegerinnen und Anleger eine unangenehme Erfahrung. Der Wert des eigenen Portfolios sinkt, die Berichte darüber verunsichern und es entsteht schnell das Gefühl, schnell handeln zu müssen.
Investieren in ETFs bietet immerhin die Möglichkeit, das Geld breit über viele Länder, Branchen und Einzelwerte anzulegen. Dadurch fallen Kursausschläge bei einzelnen Werten deutlich weniger ins Gewicht.
Bewegung an den Börsen ist absolut normal: Auf Phasen steigender Kurse folgen immer wieder Korrekturen und teilweise erhebliche Einbrüche. Historisch haben sich die globalen Aktienmärkte nach zahlreichen Krisen jedoch wieder erholt und langfristig neue Höchststände erreicht. Das liegt an der wirtschaftlichen Entwicklung: Weil Unternehmen in neue Entwicklungen investieren, Zeit große Fortschritte ermöglicht, neue Märkte erschlossen werden und die Produktivität steigt.
In diesem Rechenbeispiel werden Anlegerinnen und Anleger mit einer guten Rendite dafür belohnt, dass sie investieren statt sparen – und in aufregenden Börsenzeiten einfach ruhig bleiben und die Zeit nutzen.
Bedeutet Sparen wirklich Geld anlegen ohne Risiko?
Sparen wird oft mit Geld anlegen ohne Risiko gleichgesetzt. Für das angelegte Geld gibt es Zinsen, unabhängig von den Kursentwicklungen an der Börse. Was dabei in der Regel übersehen wird: Durch die Inflation verliert das Geld an Kaufkraft.
Zinsen können diesen Verlust nur ausgleichen, wenn der Zinssatz höher ist als die Inflationsrate. Beim Sparen besteht also immer ein Inflationsrisiko. Im Gegensatz zu schwankenden Aktienkursen fühlt sich dieses kontrollierbar an. Mittel- oder langfristig kann die Rendite beim Sparen aber deutlich geringer ausfallen, als wenn Anlegerinnen und Anleger mit einem ETF investieren.
Zeit ist deshalb ein wichtiger Faktor bei der Entscheidung, ob Geld gespart oder am Aktienmarkt investiert werden soll.
Hinzu kommt: Die Einlagensicherung bei Banken - also beim Sparen - ist in der Regel auf einen Höchstbetrag begrenzt.
Welche Geldanlage lohnt sich? Das sollten Anlegerinnen und Anleger beachten
Es ist sinnvoll, bei der Geldanlage Investieren, Sparen und Vorsorgen zu kombinieren.
Sparen lohnt sich, wenn es um Rücklagen für Notfälle geht. Dieses Geld muss kurzfristig zur Verfügung stehen, sollte auf dem Tagesgeldkonto oder in Geldmarkt-ETFs angelegt werden. Empfohlen sind 2 bis 3 Monatsgehälter.
Investieren in ETFs, die den Aktienmarkt abbilden, bedeutet die üblichen Börsenschwankungen auszuhalten. Dafür besteht die Chance auf deutlich mehr Rendite für die Geldanlage – es wird ein systematischer Vermögensaufbau möglich.
Vorsorgen schafft Sicherheit für die Zukunft. Eine flexible ETF-Rentenversicherung hilft, die Rentenlücke zu schließen und die Familie finanziell abzusichern – mit Leistungen im Todesfall. Die Geldanlage ist steueroptimiert und bietet auch Vorteile bei der Übertragung von Vermögen.
growney unterstützt Dich in allen drei Bereichen. Anhand von kurzen Fragen helfen wir Dir dabei, die optimale Anlagestrategie zu finden oder verschiedene Zins-Angebote direkt zu vergleichen. So kannst Du einfach und bequem starten.
Wie wir für unsere Kundinnen und Kunden mit ETF investieren, erfährst Du hier. Die ständige Überprüfung und Überwachung der ETF-Portfolios gehört bei uns immer dazu. Sollten Änderungen sinnvoll sein, setzen wir dies automatisch für Dich um, Du selbst musst nicht aktiv werden.
Bei Fragen sprich uns einfach an. Wir legen großen Wert auf eine persönliche Betreuung und sind für Dich da.
Zur optimalen AnlagestrategieDer Wert Deiner Kapitalmarktanlage kann fallen oder steigen.